天下达融资租赁被曝隐瞒模式、逾期秘密拖车、扣车

融资租赁本身是合法购车金融方案,但厦门天下达融资租赁股份有限公司(原天下达融资租赁(厦门)有限公司)持续陷入大量消费投诉与媒体曝光之中。多名车主反映,销售将融资租赁包装成银行车贷,隐瞒车辆产权归属;部分车主短期逾期后,在未收到充分书面催告的情况下被第三方秘密拖车,赎车门槛随意加码,车内公章、办公资料等私人物品被一并扣押,成为谈判筹码,由此引发多地消费纠纷与诉讼。
融资租赁本身是合法购车金融方案,但厦门天下达融资租赁股份有限公司(原天下达融资租赁(厦门)有限公司)持续陷入大量消费投诉与媒体曝光之中。多名车主反映,销售将融资租赁包装成银行车贷,隐瞒车辆产权归属;部分车主短期逾期后,在未收到充分书面催告的情况下被第三方秘密拖车,赎车门槛随意加码,车内公章、办公资料等私人物品被一并扣押,成为谈判筹码,由此引发多地消费纠纷与诉讼。
“当初说好是贷款买车,还了一段时间才知道,车根本不是我的。” 类似的投诉,在黑猫投诉、消费保等平台持续出现,也被多家地方媒体、财经媒体持续报道。梳理公开信息可以看到,围绕天下达融资租赁的争议,集中在销售前端信息误导、合同隐性收费、逾期清收方式、拖车后苛刻赎车规则四大环节。
不少车主的遭遇起点,来自销售环节的信息不对称。多名投诉人自述,在门店咨询购车分期时,业务员全程按照普通银行车贷进行介绍,并未明确告知交易本质是以租代购(融资租赁):车辆所有权登记在租赁公司名下,消费者仅享有使用权,只有付清全部租金、完成过户手续之后,车辆才归承租人所有。
除了刻意混淆车贷和融资租赁,合同金额 “货不对板” 也是高频投诉点。贵阳先后两起被媒体报道的案例具有代表性:有车主约定融资 24 万元,签订合同后实际融资金额变为 29 万余元;另有车主约定融资 5.8 万元,合同金额变成 7.7 万元。多出的差额,大多被标注为担保费、服务费,一部分合同标注模糊,甚至存在担保费一栏标注为 0,但实际资金已经被扣除的情况。保证金承诺同样存在口头与书面不一致:业务员口头承诺保证金抵扣最后一期月供,但合同写明违约不予退还,发生纠纷时,租赁公司以书面合同作为唯一依据拒绝履约。
争议最激烈、矛盾冲突最强的环节,集中在逾期后的清收拖车。大量投诉呈现高度相似的特征:车主仅短期逾期十余天至一个多月,没有收到正式书面催告,在不知情的情况下,车辆被外包第三方团队私自拖走扣押。
2026 年 11 月曝光的西安理想 L7 车主案例,更是把拖车纠纷推向舆论焦点。车主通过门店渠道办理该公司融资租赁方案,逾期一个多月后,车辆被拖走。而车内存放着企业公章、笔记本电脑、商务合同以及经营资料等重要物品。拖车方没有先行返还私人物品,而是将车内物品和车辆捆绑,设置严苛的赎车条件,车主前期已经支付的首付、月供面临较大损失风险。
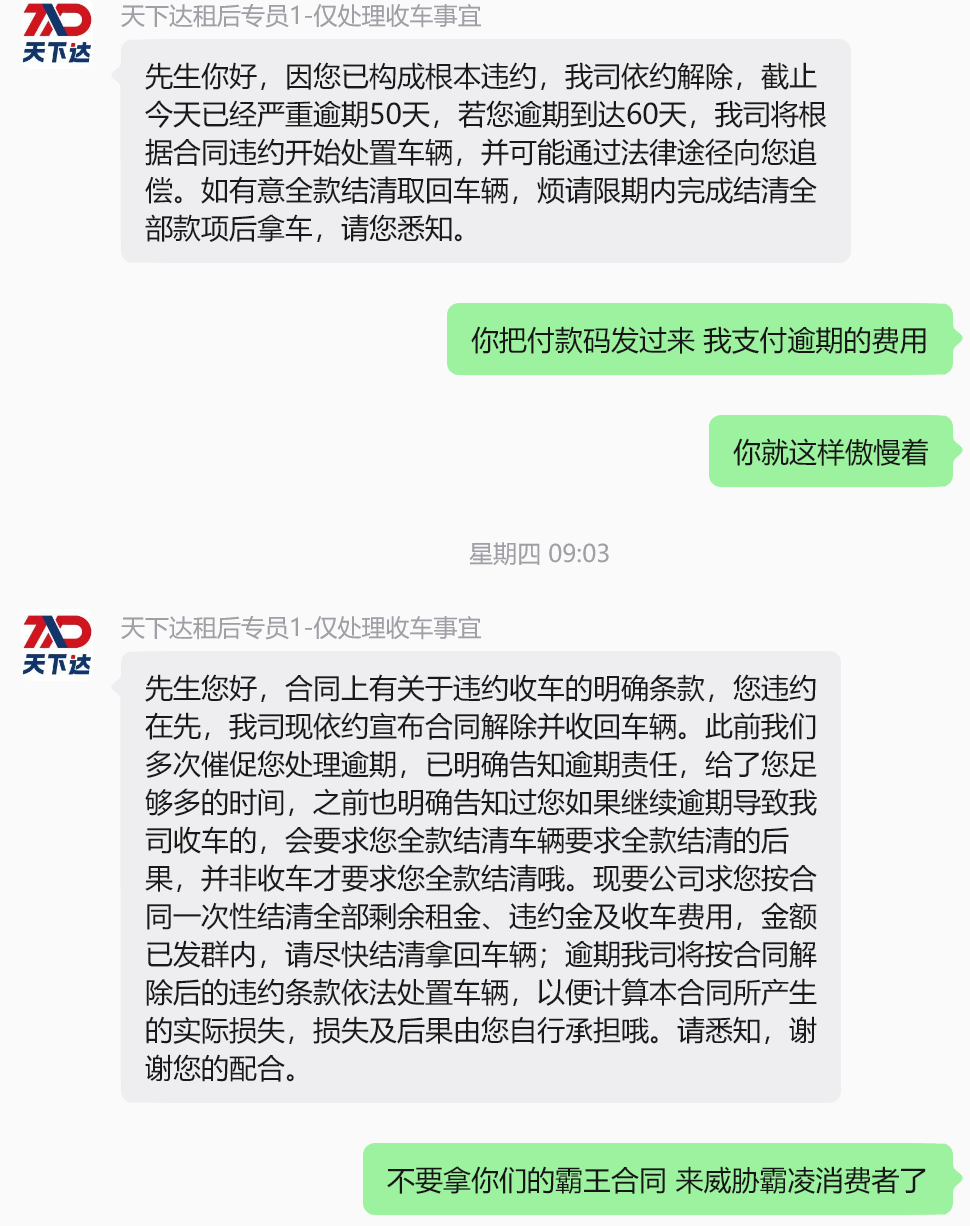
消费者多次索要支付方式,天下达不予提供的证据
拖车之后,车主试图主动沟通、希望仅结清逾期欠款拿回车辆,但沟通陷入僵局。车主向天下达工作人员索要逾期款项的支付渠道,对方不予理睬,只持续发送带有施压性质的提醒短信,短信原文为:“先生你好,再次温馨提醒您,因您已构成根本违约,我司依约解除,截止今天已经严重逾期 55 天,若您逾期到达 60 天,我司将根据合同违约开始处置车辆,并可能通过法律途径向您追偿。如有意全款结清取回车辆,烦请限期内完成结清全部款项后拿车,请您悉知。抓紧联系我司结清车辆,感谢您的配合。”一边拒绝提供补缴逾期款的付款方式、不接受只结清逾期的协商方案,一边持续倒计时施压、告知即将处置车辆,这种沟通方式被车主质疑为催收霸凌。该事件经新浪财经、腾讯新闻报道后,引发大量以租代购车主共鸣。
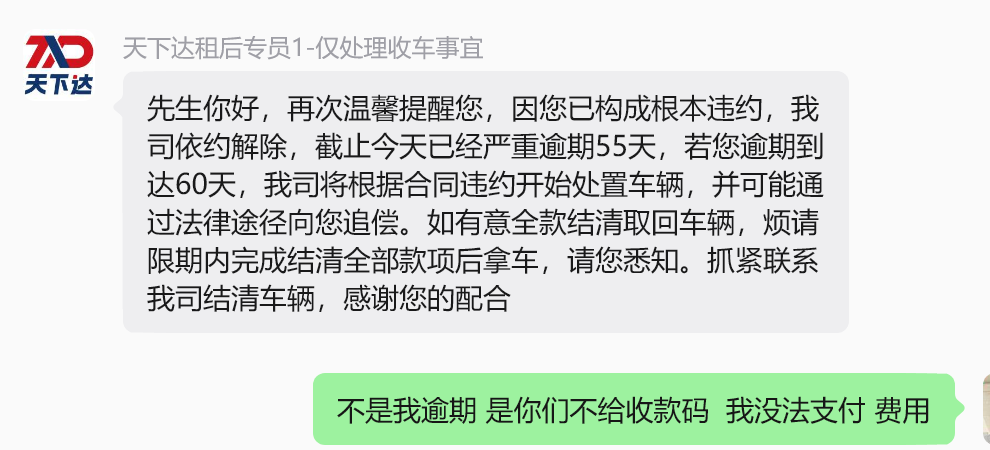
据悉,因天下达融资租赁相关催收、拖车争议被消费者公开维权曝光,理想汽车等品牌已终止与其合作。汽车金融服务商的过激清收行为,不仅直接侵害消费者合法权益,也会反噬合作车企的品牌口碑。倘若持续以类似方式处置纠纷,损害车主权益、拖累车企形象,后续还会有多少汽车品牌愿意继续与之开展合作?
南宁极氪车主案例同样被南国今报记录:车辆被扣押之后,赎车方案多次临时加码,从一开始补齐逾期欠款,追加预付租金,最后直接要求一次性结清全部尾款。车主提出当面到场核验车辆、对三电系统进行检测,遭到对方拒绝,仅允许查看照片、视频。还有小米 SU7 车主因为车险方案、保险返点协商分歧,未及时支付保险款项,在仍有协商空间的前提下车辆被拖走,要求全款结清剩余租金才能放车。西双版纳、沈阳等地多名投诉人反馈,一旦车辆被拖,公司会叠加收取 3000 元不等的拖车费、收车费、高额违约金、每日停车保管费,各类杂费缺少收费明细,不开具票据,大多不接受仅结清逾期欠款取回车辆,胁迫承租人一次性结清全部剩余租金。
拖车之后的赎车规则,被不少车主质疑属于霸王条款。收费标准不透明、方案临时变动是常态:消费者和工作人员协商好赎车方案之后,对方随时抬高门槛;车内手机、证件、经营文件等私人物品,本就不属于租赁标的物,却常常和车辆捆绑,不单独返还,以此倒逼车主接受高额赎车条件。
企查查、裁判文书网等公开司法信息显示,天下达融资租赁卷入大量融资租赁合同纠纷案件:公司作为原告起诉承租人追索租金、收回车辆的案件数量较多;同时也有承租人提起诉讼,主张返还车辆、确认高额拖车费、违约金条款无效。除此之外,该公司还涉及追偿权纠纷,有多条被执行人记录,执行标的金额从十几万到八十余万元不等,案件管辖法院集中在厦门市湖里区人民法院。
业内观察人士分析,当前不少融资租赁企业自身不直接开展收车工作,清收、拖车业务外包给第三方团队,是纠纷高发的根源之一。外包团队在利益驱动下,容易出现秘密收车、私自扣押车内私人物品、随意增设收费项目等游走在灰色地带的操作。而车主维权现实困境十分突出:此类纠纷常常被认定为经济纠纷,公安机关一般不予刑事立案,调解时又受格式合同文本约束;普通消费者单独提起民事诉讼,时间成本、举证成本偏高,维权周期漫长。
需要厘清的是,融资租赁本身是国家允许的合法汽车金融业态,以租代购模式本身并不违法。本次梳理的所有争议,并不等于该公司所有业务均存在违规,相关事实均来自媒体公开报道、消费者投诉平台、法院公示信息,相关收费、清收行为、格式条款是否最终认定违法,仍需要以监管部门调查结论、人民法院生效裁判文书为准。
呼吁有关部门对汽车金融乱象,委托第三方拖车公司乱拖车行为给予规范管理,还消费者维权的权利。
对于准备选择以租代购方案购车的消费者,法律人士提醒:签约前务必看清合同抬头、交易类型,区分银行分期贷款和融资租赁;重点核对融资总额、租金构成、服务费、保证金、逾期责任、收车规则、违约金等全部条款,拒绝业务员口头承诺替代书面合同;留存聊天记录、录音、宣传单据;一旦遭遇私自拖车、扣押私人物品、乱收费,同步向 12315、地方金融监管部门提交投诉材料,固定证据,依法维权。